

Para quem busca uma opção de crédito mais prática, um empréstimo consignado para aposentados pode ser uma alternativa interessante para organizar as finanças. Como as parcelas são descontadas diretamente do benefício, essa modalidade pode facilitar o planejamento do orçamento mensal.
Para entender melhor essa possibilidade, o empréstimo consignado para aposentados deve ser analisado com atenção antes da contratação. Afinal, é importante conhecer as taxas de juros, os prazos disponíveis e o valor das parcelas para evitar um compromisso financeiro maior do que o esperado.
Antes de escolher uma instituição financeira, portanto, vale a pena comparar as condições oferecidas e verificar todos os detalhes do contrato. Dessa forma, é possível tomar uma decisão mais consciente e encontrar uma alternativa de empréstimo consignado para aposentados que esteja de acordo com a renda e as necessidades do aposentado.
Como funciona e para que serve um empréstimo consignado para aposentados?
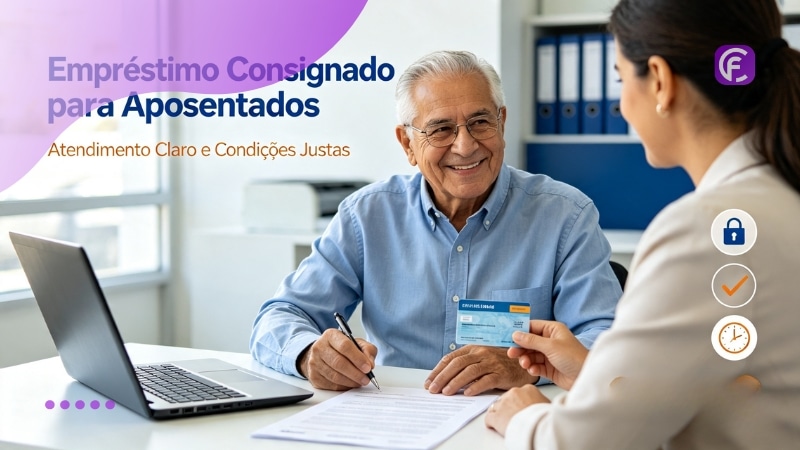
O empréstimo consignado para aposentados é uma modalidade de crédito em que o pagamento das parcelas é feito por meio de desconto direto no benefício do aposentado. Dessa forma, o valor da prestação é retirado mensalmente antes mesmo que o dinheiro do benefício fique disponível para uso.
Na prática, o aposentado solicita o crédito a uma instituição financeira, informa quanto precisa e escolhe, dentro das condições disponíveis, o prazo para pagamento. Se aprovado, o dinheiro é liberado e as parcelas passam a ser descontadas automaticamente todos os meses.
Esse tipo de empréstimo pode servir para diferentes objetivos, como pagar uma dívida, realizar uma reforma, comprar algum produto ou serviço, cobrir uma emergência ou reorganizar as finanças. Como o pagamento é automático, pode ser uma opção mais simples para quem tem dificuldade em controlar boletos e outras cobranças.
Por outro lado, é importante avaliar o custo total antes de contratar. Mesmo com o desconto automático, a parcela reduz o valor disponível do benefício durante o período contratado. Por isso, comparar juros, prazo, valor das parcelas e o custo total do empréstimo ajuda a evitar um comprometimento excessivo da renda.
O que levar em consideração na hora de escolher um empréstimo consignado para aposentados?
a hora de escolher um empréstimo consignado para aposentados, é importante analisar todos os detalhes da proposta e não apenas o valor que será liberado. Primeiramente, compare as taxas de juros oferecidas pelas instituições financeiras, pois pequenas diferenças podem representar um custo maior ao longo do contrato.
Além disso, observe o valor das parcelas e verifique se o desconto mensal cabe tranquilamente no orçamento, sem comprometer despesas essenciais. Outro ponto importante é o prazo de pagamento. Embora um período maior possa resultar em parcelas menores, também pode aumentar o valor total pago pelo empréstimo.
Por isso, procure um equilíbrio entre uma prestação confortável e um prazo adequado. Também vale conferir o Custo Efetivo Total (CET), quando disponível, para entender melhor todos os custos envolvidos na operação e facilitar a comparação entre diferentes propostas.
Pesquise a instituição financeira, leia o contrato com atenção e desconfie de propostas que solicitem pagamentos antecipados para liberar o crédito, você também consegue fazer a simulação de empréstimo consignado online. Dessa maneira, fica mais fácil escolher uma opção segura e compatível com a realidade financeira do aposentado.
4 Melhores empréstimos consignados para aposentados no Brasil
Encontrar uma boa opção de empréstimo consignado exige atenção às condições oferecidas por cada instituição. Afinal, taxas de juros, prazos, valores das parcelas e formas de contratação podem variar. Por isso, antes de escolher, vale comparar diferentes alternativas e verificar qual delas atende melhor às necessidades financeiras. A seguir, confira quatro instituições que oferecem essa modalidade de crédito para aposentados.
1. Caixa Econômica Federal
Em primeiro lugar, a Caixa Econômica Federal oferece empréstimo consignado para aposentados e pensionistas do INSS, com desconto das parcelas diretamente no benefício. Essa característica facilita o pagamento e permite que o cliente tenha maior previsibilidade sobre o valor que sairá mensalmente da sua renda.
Além disso, a instituição disponibiliza diferentes canais para consulta e contratação, dependendo das condições do cliente. Portanto, quem já possui relacionamento com a Caixa pode verificar as opções disponíveis e simular o crédito antes de fechar o contrato.
2. Empréstimo consignado para aposentados: Banco do Brasil
O Banco do Brasil também oferece alternativas de crédito consignado para beneficiários do INSS. Nesse caso, o aposentado pode consultar sua margem disponível e verificar quanto consegue contratar, considerando sua renda e as condições apresentadas pelo banco.
Além disso, o cliente pode analisar o prazo escolhido e o valor das parcelas antes de confirmar a operação. Dessa forma, fica mais fácil entender o impacto do empréstimo no orçamento mensal e evitar uma prestação que comprometa uma parte muito grande do benefício.
3. Itaú
Outra alternativa para aposentados que procuram crédito consignado é o Itaú. O banco oferece essa modalidade para beneficiários do INSS, permitindo que o interessado consulte as condições disponíveis de acordo com seu perfil e sua margem consignável.
Por outro lado, antes de contratar, vale analisar todos os custos envolvidos. Uma parcela aparentemente baixa pode resultar em um valor total maior quando o cliente escolhe um prazo muito longo. Sendo assim, comparar diferentes prazos pode ajudar a encontrar uma condição mais equilibrada.
4. Banco Safra
O Banco Safra também disponibiliza empréstimo consignado para aposentados e pensionistas do INSS. A modalidade segue a lógica do desconto automático das parcelas no benefício, o que pode facilitar o controle dos pagamentos e reduzir o risco de esquecer uma prestação.
Além disso, o aposentado pode consultar as condições antes de tomar uma decisão. É importante observar não apenas o valor liberado, mas também os juros, o número de parcelas e o custo total da operação. Assim, o cliente consegue avaliar se o crédito realmente compensa para sua situação.
De modo geral, essas quatro instituições podem ser consideradas por aposentados que desejam pesquisar opções de crédito consignado. Entretanto, não existe uma única alternativa que seja melhor para todas as pessoas. Por isso, o ideal é fazer simulações, comparar as condições e conferir cuidadosamente o contrato antes de contratar.
Conclusão sobre empréstimo consignado para aposentados
O empréstimo consignado para aposentados pode representar uma alternativa de crédito para quem precisa de dinheiro para organizar as finanças, quitar compromissos, realizar uma compra importante ou lidar com uma emergência. Como as parcelas possuem desconto direto no benefício, o pagamento acontece de forma automática durante o período definido no contrato.
A escolha do empréstimo exige atenção ao valor das parcelas, à taxa de juros, ao prazo de pagamento e ao custo total da contratação. Uma prestação que parece pequena pode comprometer uma parte significativa da renda quando o contrato se estende por muitos meses. Por isso, o aposentado precisa considerar suas despesas fixas e sua capacidade real de pagamento antes de assumir uma nova dívida.
Pesquisar diferentes instituições financeiras também ajuda a encontrar condições mais adequadas. Cada proposta pode apresentar valores, prazos e taxas diferentes, tornando a comparação uma etapa importante da contratação. A leitura cuidadosa do contrato permite identificar cobranças, condições e responsabilidades antes da assinatura.
O crédito pode ajudar em determinadas situações, mas precisa fazer sentido para o orçamento. Uma contratação planejada permite utilizar o dinheiro de maneira responsável e preservar recursos para as despesas do dia a dia. Com uma análise cuidadosa das condições, o aposentado pode tomar uma decisão mais segura e evitar que o empréstimo comprometa sua renda por um período maior do que o necessário.